2019年工程机械租赁+互联网市场前景与投资报告
一、工程机械租赁行业概况
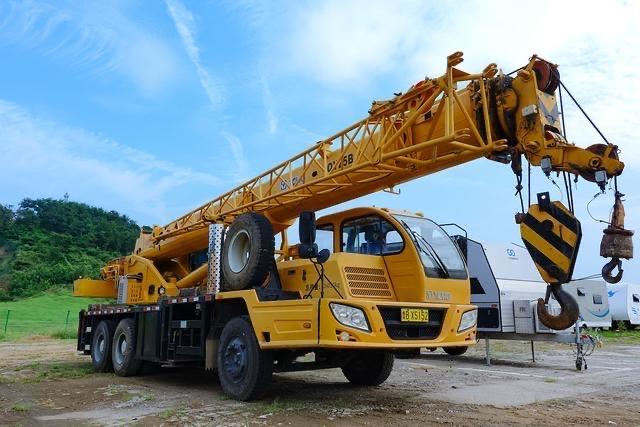
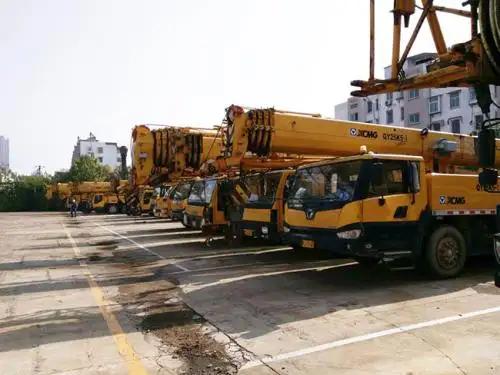
工程机械租赁是指施工企业通过租赁方式获取挖掘机、起重机、泵车、装载机等工程机械设备使用权的业务模式,具有降低资金占用、提高设备利用率、灵活应对工程周期等优势。2019年,中国工程机械租赁市场规模约7000亿元,但行业集中度极低,头部企业市场份额不足1%,大量中小租赁商与个体机主构成市场主体,信息化水平普遍偏低。
二、“工程机械租赁+互联网”市场格局
“工程机械租赁+互联网”交易与服务平台的兴起,旨在解决传统租赁市场信息不对称、设备匹配效率低、交易信用缺失等痛点。2019年主要平台包括铁甲网、众能联合、挖机易、吊车之家等,服务涵盖设备撮合租赁、二手交易、配件商城、金融保险及设备管理SaaS。测算2019年线上交易与服务平台渗透率约5%,对应市场规模约350亿元。多数平台仍处于亏损扩张阶段,盈利模式尚待验证。
三、2019年市场驱动因素与制约瓶颈
驱动因素:基建补短板政策延续、房地产施工保持韧性、存量设备更新需求释放;移动互联网普及率提升,机主与施工方线上化习惯逐步形成;产业资本与风险投资关注传统行业数字化改造机遇。制约因素:设备非标属性强、线下服务重,纯线上撮合难以形成闭环;租赁商付费意愿弱,平台佣金与会员费收取困难;信用体系不健全,违约与设备损坏纠纷频发。
四、投资前景与重点方向
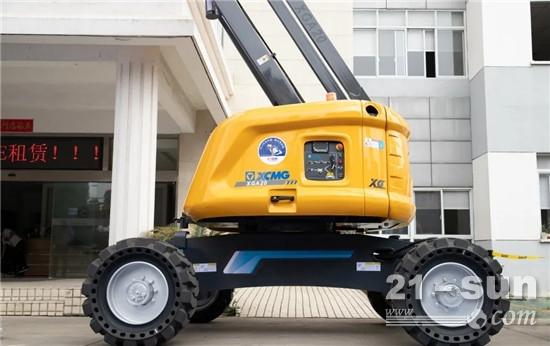
总体判断,2019年工程机械租赁+互联网仍处于导入期向成长期过渡阶段,短期盈利压力较大,但中长期成长空间可观。建议重点关注三条主线:一是具备线下服务网络与设备资产的重资产自营租赁平台,如众能联合的高空作业平台租赁模式;二是以SaaS工具切入、沉淀设备与交易数据的轻资产平台,通过金融、保险、配件等增值服务变现;三是专注细分品类(如高空作业平台、土方机械)的垂直平台,规避与综合性平台的正面竞争。投资节奏上宜采取精选标的、分阶段布局策略,密切跟踪平台GMV、设备在线率、客户留存及佣金转化等核心指标。风险提示包括行业增速不及预期、互联网平台盈利模式验证失败及政策监管变化。
如若转载,请注明出处:http://www.zzjwgc.com/product/48.html
更新时间:2026-10-26 23:28:39